Évoquée dans presque toutes les présentations du dispositif, la rentabilité fiscale du Girardin reste rarement décomposée jusqu’au bout. Elle ne relève pourtant d’aucune zone grise : elle résulte d’une clé de partage inscrite dans la loi, appliquée à un avantage fiscal connu dès la souscription. Reste à en dérouler les étapes, dans l’ordre.
Le principe du Girardin industriel est aujourd’hui largement identifié, y compris hors du cercle des spécialistes de la défiscalisation outre-mer. Ce qui continue de se dérober, c’est la construction du chiffre lui-même : d’où vient le pourcentage annoncé au souscripteur, qui en fixe le niveau, et pourquoi deux opérations rigoureusement identiques peuvent afficher deux rentabilités différentes selon le mois de l’année.
CONTENU
Une rentabilité qui découle de la loi, pas d’un marché
Premier repère, sans lequel toute lecture se fausse : la rentabilité fiscale n’est pas une performance. Aucune valeur n’est créée, aucun actif ne s’apprécie, aucun flux futur n’est espéré. Ce que l’on mesure, c’est la part d’un avantage fiscal calibré par le législateur qui revient, en bout de chaîne, au contribuable ayant financé l’opération.
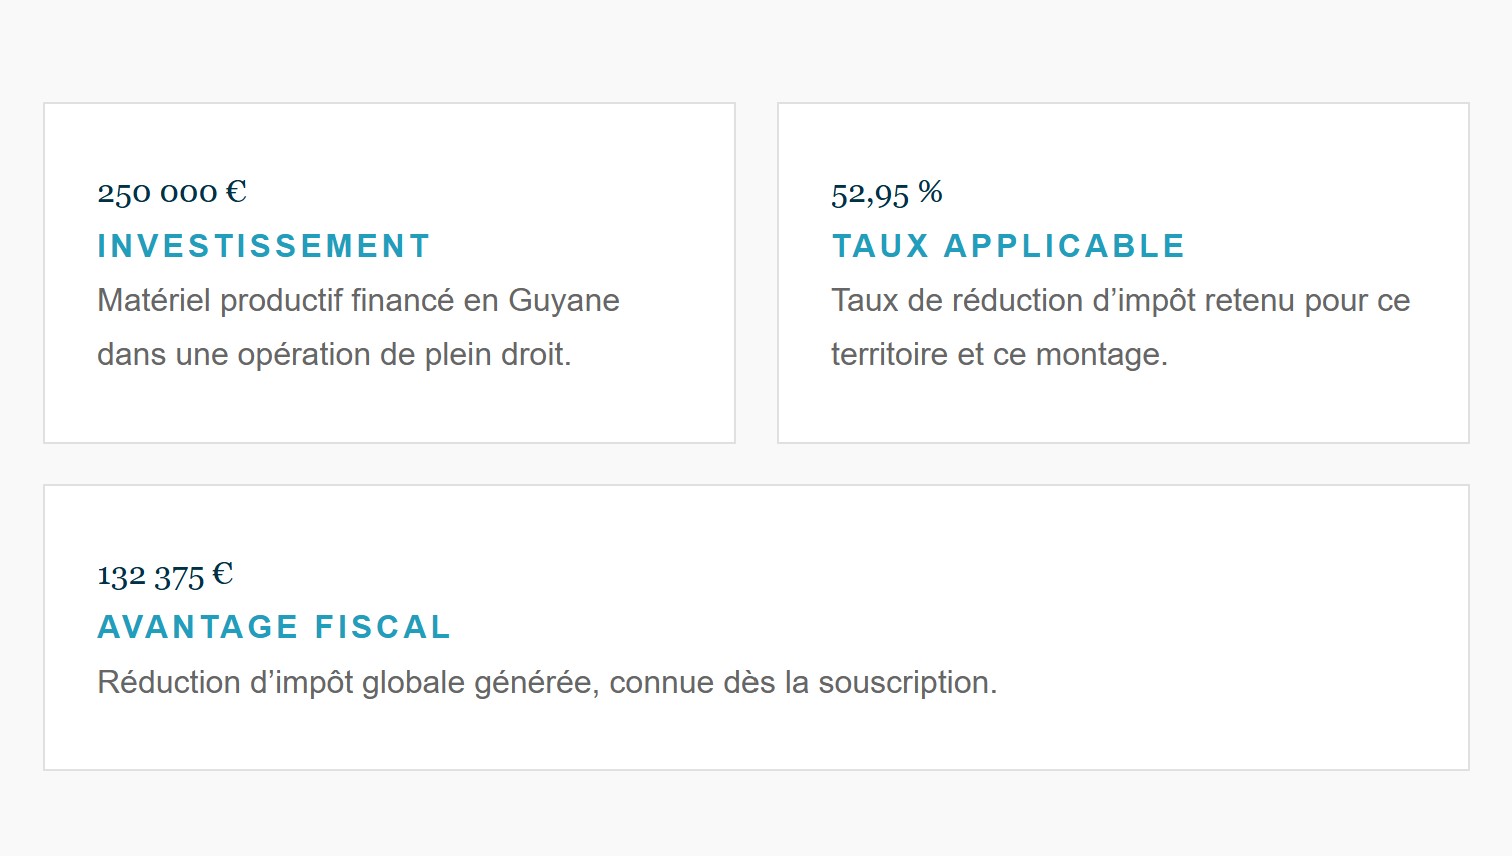
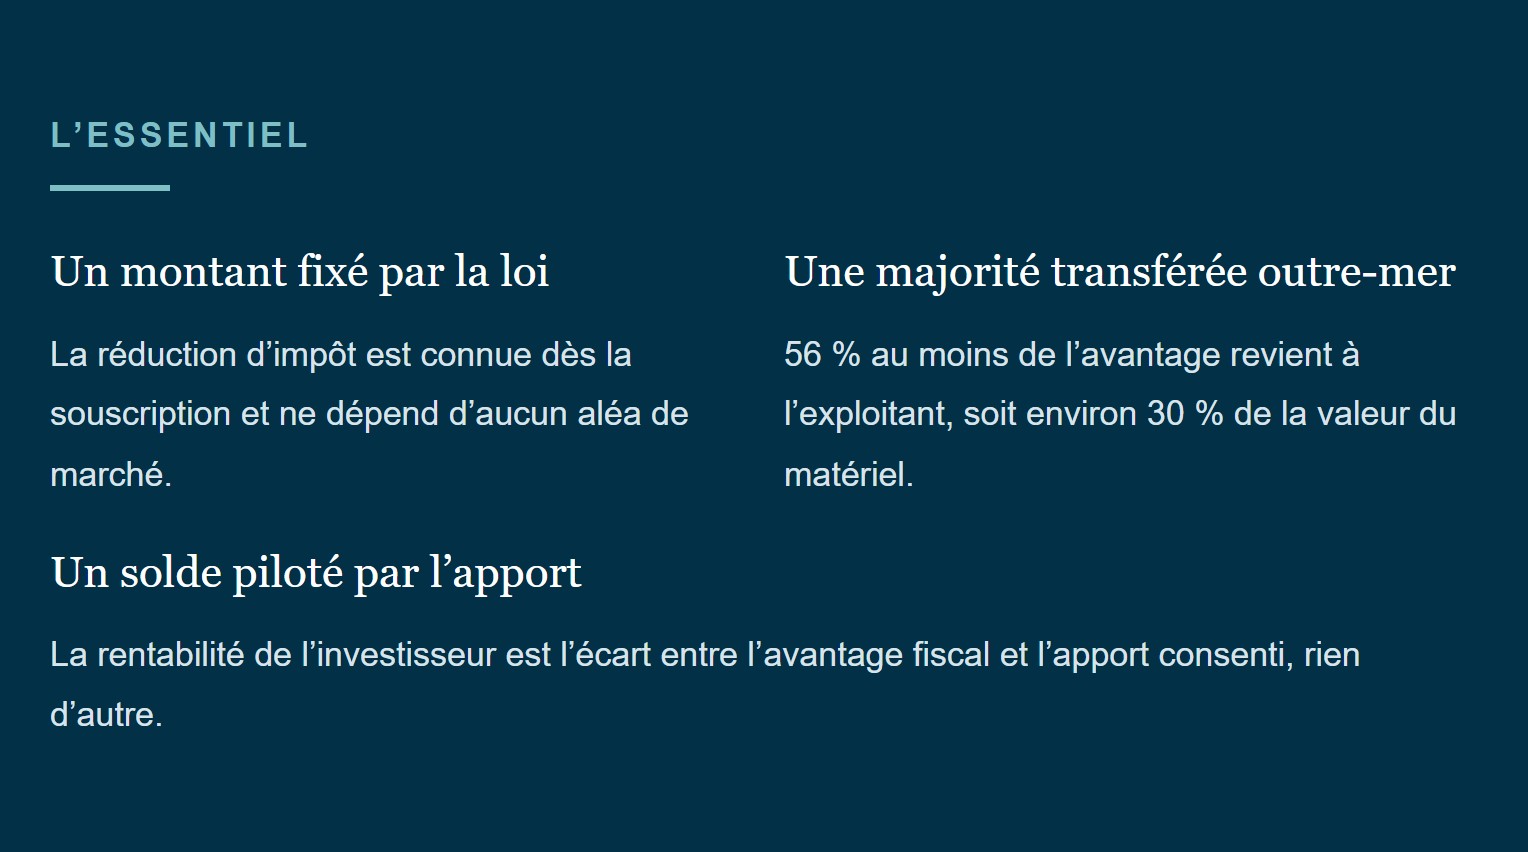
Prenons un investissement productif de 250 000 € réalisé en Guyane, dans le cadre d’une opération de plein droit. Le taux applicable ressort à 52,95 %, soit 132 375 € de réduction d’impôt. Ce montant est arrêté dès l’origine. Il ne dépend ni du secteur d’activité de l’exploitant, ni de la conjoncture, ni de la qualité de gestion du monteur. Il a vocation à être réparti entre les associés de la société qui porte l’investissement, au prorata de leur participation au capital.
La part réservée à l’exploitant ultramarin
Cette enveloppe de 132 375 € ne descend pas intégralement vers les investisseurs. La loi impose qu’une part majoritaire de l’avantage fiscal soit transférée à l’exploitant ultramarin, ici 56 % au minimum. Traduite en valeur d’investissement, cette obligation représente de l’ordre de 30 % du prix du matériel, soit près de 75 000 € dans notre exemple.
Cette rétrocession n’est ni un geste commercial ni une variable d’ajustement laissée à l’appréciation des parties. Elle porte la raison d’être du dispositif : donner à une entreprise locale l’accès à un outil de production à un coût sensiblement allégé, et soutenir par là le tissu productif des territoires ultramarins. Avant même que la question de l’investisseur se pose, la majorité de l’avantage fiscal a donc déjà quitté le circuit.
Ce que finance la fraction restante
Reste une fraction. C’est elle qui doit porter tout l’équilibre économique de l’opération : la structuration juridique et fiscale du montage, la rémunération des intervenants au premier rang desquels le conseiller en gestion de patrimoine, et la marge du monteur, qui engage sa responsabilité juridique, fiscale et opérationnelle pendant toute la durée d’exploitation du bien. Ce n’est qu’une fois ces postes servis que se dessine ce que l’on nomme, par commodité de langage, la rentabilité fiscale de l’investisseur. Elle est donc un solde, jamais un point de départ.
Lire aussi : Risque Girardin, des garanties pour un investissement le plus sécurisé possible
L’apport, seul véritable curseur de la rentabilité
Une seule variable commande réellement ce solde : le taux d’apport demandé au souscripteur, exprimé en pourcentage de l’avantage fiscal total. Mécaniquement, plus l’apport monte, plus la part conservée par l’investisseur se réduit ; plus il baisse, plus elle s’élargit. Le raccourci selon lequel une rentabilité élevée signalerait une opération plus risquée ne résiste donc pas à l’examen : ce niveau traduit une politique de partage propre à chaque monteur Girardin, à l’intérieur d’un cadre juridico-financier qu’il a lui-même construit.
Selon les périodes de souscription et les enveloppes de projets éligibles ouvertes, les rentabilités proposées s’inscrivent le plus souvent entre 15 % et 25 % de l’apport financier. Les niveaux inférieurs correspondent généralement à des actifs assortis de contraintes particulières, dont la sécurisation mobilise des moyens plus lourds qui viennent, en bout de chaîne, comprimer le rendement fiscal.
Pourquoi le taux d’apport bouge entre janvier et décembre
En début d’exercice, les opérations se souscrivent couramment autour de 80 % de l’avantage fiscal. Sur notre exemple, les associés apportent 105 900 € pour 132 375 € de réduction d’impôt, répartis au prorata du capital détenu. L’écart, 26 475 €, constitue le gain fiscal net. Il ne préfigure aucun flux à venir et ne rémunère aucune performance : il correspond à la fraction d’avantage fiscal conservée après application des règles légales, l’apport étant réalisé à fonds perdus.
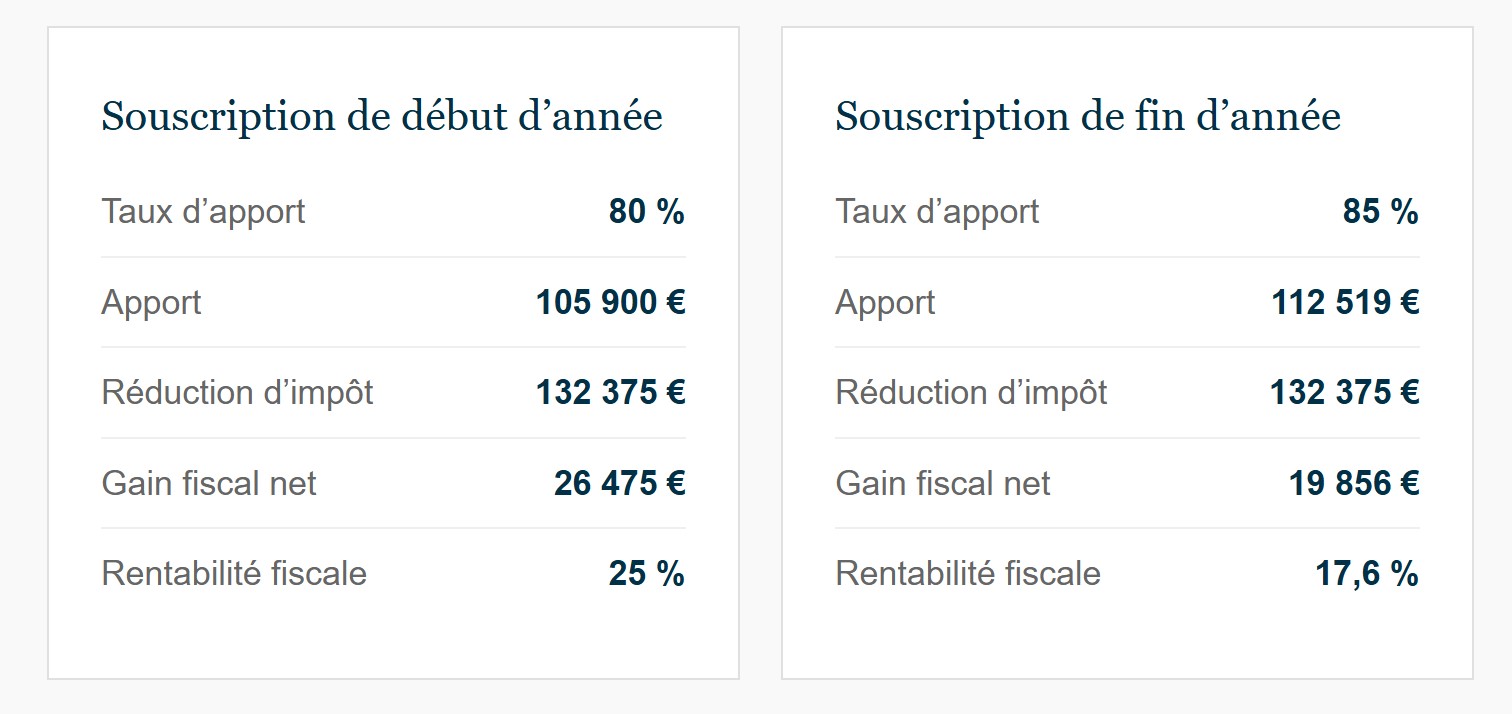
En fin d’année, la demande se concentre et les projets encore disponibles se raréfient. Le taux d’apport peut alors atteindre 85 %. Les mêmes investisseurs apportent 112 519 € pour une réduction d’impôt inchangée et conservent 19 856 €. Rien n’a pourtant bougé dans l’opération : même matériel, même exploitant, même cadre juridique, même obligation de rétrocession, même avantage fiscal. Seule la clé de partage s’est déplacée.
Exposer une mécanique plutôt que commenter un pourcentage
La rentabilité fiscale ne dit rien de la qualité intrinsèque d’un projet, pas davantage qu’elle ne mesure une performance. Elle exprime un équilibre entre plusieurs acteurs, à l’intérieur d’un cadre légal fermé. Elle ne se compare pas d’un produit à l’autre comme on comparerait deux rendements : elle se calcule, puis elle s’explique.
Pour le conseiller en gestion de patrimoine, l’exercice consiste donc moins à défendre un chiffre qu’à en restituer la fabrication. La mécanique devient parfaitement lisible dès lors que l’on cesse d’y projeter des réflexes venus d’autres univers patrimoniaux.
Restituer cette construction, c’est permettre au souscripteur de voir exactement ce qu’il fait : convertir une fraction de son impôt en soutien direct à l’économie ultramarine, dans un cadre sécurisé et avec une visibilité complète sur l’avantage attendu. C’est aussi rendre au Girardin sa nature réelle, celle d’un outil fiscal assumé et non d’un produit de rendement.
Trois repères à retenir
La rentabilité fiscale ne se compare pas à un rendement financier
Un rendement rémunère un capital exposé à un aléa et se constate à l’arrivée. La rentabilité fiscale du Girardin, elle, se lit dès la souscription : elle mesure l’écart entre une réduction d’impôt fixée par le législateur et l’apport définitif consenti pour l’obtenir. Les deux notions ne partagent ni la même unité ni le même horizon.
Le taux de rétrocession est un minimum légal, pas une variable commerciale
Le seuil de rétrocession à l’exploitant ultramarin est imposé par le texte et contrôlé. Aucun montage ne peut le réduire pour améliorer la part revenant aux investisseurs. C’est ce verrou qui garantit que l’avantage fiscal bénéficie d’abord à l’économie des territoires concernés.
Un apport plus faible ne signifie pas un risque plus élevé
Le taux d’apport traduit la politique de partage du monteur et les conditions du moment, pas le degré de sécurisation du dossier. L’appréciation du risque se fait sur d’autres critères : solidité de l’exploitant, nature du matériel, qualité de l’instruction du dossier, garanties apportées.
Le mot du gérant
Sur ce sujet, la pédagogie vaut mieux que la promesse. Quand un souscripteur comprend d’où vient chaque euro, il ne cherche plus le meilleur taux : il cherche le montage dont la mécanique tient. C’est exactement ce que nous détaillons, dossier par dossier.
Edouard Binet, gérant de Peeters Patrimoine
Chiffrer votre réduction d’impôt sur une opération réelle
Nous vous indiquons le taux d’apport du moment, le gain fiscal net correspondant et le calendrier de souscription.